L'essentiel en 30 secondes
Quand la maison devient trop petite, trois portes s'ouvrent : revendre pour racheter plus grand, faire construire, ou agrandir l'existant. La comparaison se fait presque toujours sur le prix au mètre carré. C'est le mauvais critère. Les deux variables qui décident réellement, ce sont le temps et l'argent qui ne crée aucun mètre carré.
- Vendre et racheter : 9 à 15 mois en pratique, et surtout ≈ 22 600 € de frais réglementés pour l'achat d'une maison à 300 000 € (exemple) — droits de mutation, émoluments du notaire, contribution de sécurité immobilière — qui ne produisent pas un centimètre carré habitable.
- Faire construire : 24 à 28 mois du début de la recherche de terrain à l'emménagement, dont 14 à 16 mois de chantier en maçonnerie — contre 5 à 6 mois en ossature métallique légère.
- Agrandir : 4 à 7 mois entre le dépôt du dossier et la livraison, en restant chez soi, sans double logement, sans frais de mutation.
Le chiffre qui résume tout : ces ≈ 22 600 € de frais réglementés représentent, à eux seuls, 9 à 12 m² d'extension sur notre grille de 1 800 à 2 500 €/m² — avant la commission d'agence et le déménagement. Reste à savoir si votre terrain et votre PLU le permettent — c'est la seule vraie condition pour agrandir sa maison avec une extension clé en main.
1. La question n'est pas « combien », c'est « combien de temps »
Une famille qui manque de place ne manque pas de place dans deux ans. Elle en manque maintenant. Un enfant qui arrive, un parent qui s'installe, un bureau devenu indispensable, un adolescent qui a besoin de sa chambre : ces besoins ont une date.
C'est pour cela que la comparaison classique — le prix au m² d'une extension contre le prix au m² d'une maison neuve — passe à côté du sujet. Elle compare deux montants sans compter le temps pendant lequel vous continuez à vivre à l'étroit, et sans compter ce que ce temps coûte réellement. Reprenons donc les trois scénarios avec leur calendrier réel, celui qu'on constate sur les dossiers, pas celui des brochures.
2. Scénario A — Vendre et racheter plus grand
Le calendrier réel
C'est le scénario que l'on croit le plus rapide. C'est souvent le plus long, parce qu'il dépend de choses que vous ne maîtrisez pas.
| Étape | Durée constatée |
|---|---|
| Mise en vente jusqu'à l'offre acceptée | 3 à 6 mois |
| Compromis, rétractation, conditions suspensives, acte notarié | ≈ 3 mois |
| Recherche du bien de remplacement | 2 à 8 mois |
| Compromis à acte sur l'achat | ≈ 3 mois |
| Total réaliste | 9 à 15 mois |
La difficulté n'est pas la durée de chaque étape. C'est leur synchronisation. Vendre vite et ne rien trouver oblige à se loger temporairement — donc à déménager deux fois. Trouver d'abord et vendre ensuite oblige à un prêt relais, dont le coût s'ajoute. Faire coïncider les deux dates au jour près est possible, mais rare.
Le coût que personne n'additionne
Prenons un exemple : vous vendez votre maison et, dans l'un de nos trois départements, vous en achetez une plus grande. Les frais de mutation portent sur ce nouvel achat, pas sur la vente. Pour l'achat d'une maison à 300 000 € (exemple), les voici ; ils ne sont pas des estimations : ils sont fixés par barème, et ce ne sont pas des prestations X-Cube.
| Frais réglementé | Barème | Montant |
|---|---|---|
| Droits départementaux | 5,00 % du prix | 15 000 € |
| Frais d'assiette et de recouvrement | 2,37 % des droits départementaux | 355,50 € |
| Taxe communale | 1,20 % du prix | 3 600 € |
| Émoluments du notaire | Barème dégressif, TVA à 20 % comprise | 3 353,10 € |
| Contribution de sécurité immobilière | 0,10 % du prix | 300 € |
| Total des frais réglementés | ≈ 22 600 € |
Exemple au taux général de 5 %, appliqué en Loire-Atlantique, en Maine-et-Loire et en Vendée (barème des droits d'enregistrement de la DGFiP au 1er février 2026, article 1594 D du code général des impôts). Le primo-accédant — qui n'a pas été propriétaire de sa résidence principale dans les deux ans précédant l'achat et achète pour y habiter — reste au taux antérieur de 4,5 % : pour lui, le montant de l'exemple est plus bas. Taxe communale, frais d'assiette et contribution de sécurité immobilière : articles 1584, 1647 V et 879 du même code. Émoluments : article A444-91 du code de commerce, détaillé sur la fiche frais de notaire de service-public. Les débours et formalités du notaire s'ajoutent et ne sont pas chiffrés ici.
Un mot sur les droits de mutation : la loi de finances pour 2025 a autorisé les départements à porter leur taux de 4,5 % à 5 %, une mesure temporaire jusqu'en 2028. Les trois départements où nous intervenons l'ont fait. Avec la taxe communale et les frais d'assiette, les droits atteignent 6,32 % du prix. Les primo-accédants restent au taux antérieur de 4,5 % — mais si vous vendez votre résidence principale pour en acheter une autre, vous n'en êtes pas un.
Ces ≈ 22 600 € ne créent aucune surface. Ils paient une transaction. C'est le point aveugle du raisonnement : la seconde option commence par une perte sèche, payée sur l'achat, équivalant à 9 à 12 m² d'extension sur notre grille — et s'y ajoutent encore la commission d'agence si vous vendez par une agence, le déménagement et, le cas échéant, un prêt relais, qui se chiffrent au cas par cas.
Il faut aussi le dire : changer de maison, c'est souvent changer d'école, de trajets, de voisinage, de repères. Pour beaucoup de familles, la maison n'était pas le problème — seulement sa surface.
3. Scénario B — Faire construire
Le calendrier réel
| Étape | Durée constatée |
|---|---|
| Recherche et acquisition du terrain | 6 à 12 mois |
| Conception, études de sol, choix des intervenants | 3 à 5 mois |
| Instruction du permis, purge du recours | 4 à 6 mois |
| Consultation des entreprises, financement | 2 à 3 mois |
| Chantier — maçonnerie traditionnelle | 14 à 16 mois |
| Chantier — ossature métallique légère | 5 à 6 mois |
| Total, construction traditionnelle | 24 à 28 mois |
| Total, ossature métallique légère | 16 à 19 mois |
Deux ans, dans le premier cas. Deux ans pendant lesquels votre famille vit dans la maison trop petite — ou paie deux logements. Voir notre page construction de maison et notre simulateur de budget complet.
Le coût du temps, expliqué honnêtement
Quand vous financez une construction, la banque libère les fonds au fur et à mesure des appels de fonds. Sur les sommes déjà débloquées, vous payez des intérêts intercalaires — des intérêts sans rembourser de capital, avant même d'avoir emménagé.
Leur coût dépend de trois variables : la durée du chantier, puisque ces intérêts courent chaque mois jusqu'à la livraison ; le taux que vous obtenez ; et la part empruntée, qu'un apport plus élevé réduit d'autant. S'y ajoute, si vous payez un loyer ou une mensualité pendant les travaux, le double logement — qui dépend lui aussi de la durée.
C'est pourquoi le mode constructif pèse sur le budget au-delà du prix au m² : passer d'un chantier de 14 à 16 mois en maçonnerie à 5 à 6 mois en ossature métallique légère raccourcit d'autant la période pendant laquelle intérêts intercalaires et double logement s'additionnent.
⚠️ Seule votre banque peut chiffrer ce poste, parce qu'il dépend de votre échéancier d'appels de fonds et de votre taux. Demandez à votre banquier le tableau des intérêts intercalaires sur deux hypothèses de durée de chantier : il le produit en quelques minutes, et le résultat surprend presque toujours.
À cela s'ajoutent, dans le scénario construction : le prix du terrain, sa viabilisation et ses raccordements, l'étude de sol obligatoire en zone argileuse, la taxe d'aménagement, et le respect intégral de la RE2020 — plus exigeant que la réglementation applicable à une extension de moins de 50 m².
4. Scénario C — Agrandir
| Étape | Durée constatée |
|---|---|
| Conception, faisabilité au regard du PLU, études | 1 à 3 mois |
| Instruction : DP (1 mois) ou permis (2 à 3 mois) | 1 à 3 mois |
| Délai de recours des tiers | 2 mois |
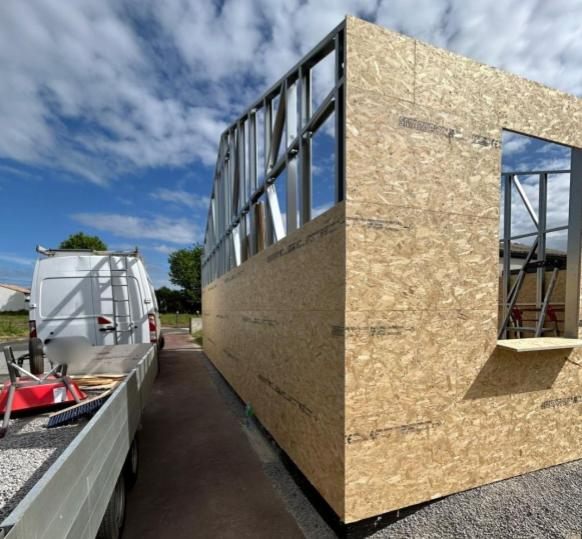
| Chantier — ossature métallique légère | 2 à 3 mois |
| Total | 4 à 7 mois |
Autrement dit : entre le moment où vous déposez votre dossier et celui où vous prenez possession des nouveaux mètres carrés, il s'écoule à peu près le temps qu'il faut à un acquéreur pour signer chez le notaire. Et pendant toute cette durée, vous restez chez vous.
Ce que vous ne payez pas
Dans le scénario extension, vous ne payez ni commission d'agence, ni droits de mutation, ni déménagement, ni double logement, ni prêt relais. Les intérêts intercalaires existent, mais sur trois mois de chantier et un montant plus faible, ils deviennent marginaux. Toute la somme investie se transforme en surface habitable et en valeur patrimoniale.
La comparaison qui résume tout
| Vendre & racheter | Construire (LSF) | Agrandir (LSF) | |
|---|---|---|---|
| Délai total | 9 à 15 mois | 16 à 19 mois | 4 à 7 mois |
| Frais ne créant aucune surface | ≈ 22 600 € de frais réglementés pour l'achat d'une maison à 300 000 € (exemple), plus agence et déménagement | frais d'acquisition du terrain, au même barème | quasi nuls |
| Double logement | fréquent | fréquent | aucun |
| Changement d'école / quartier | oui | oui | non |
| Contrainte principale | la revente | le terrain | le PLU |
5. Pourquoi nous travaillons en ossature métallique légère
Notre choix constructif n'est pas une préférence esthétique. Il découle directement de ce qui précède (voir notre page ossature métallique légère).
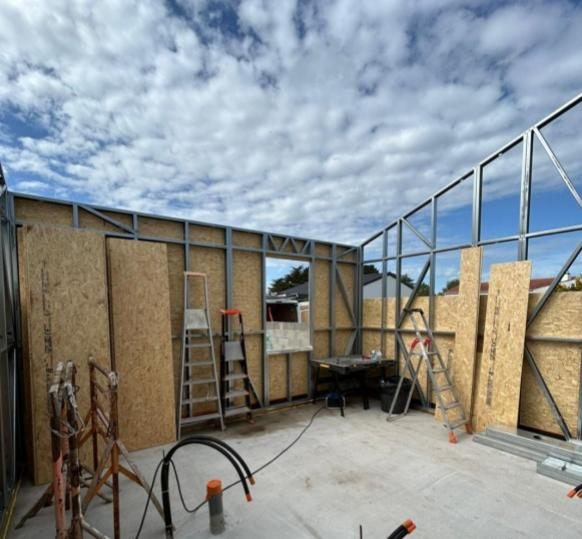
Le temps. Les éléments d'ossature sont profilés en atelier, à partir d'un modèle numérique. Ce qui se fabrique pendant que le dossier s'instruit se monte ensuite en quelques jours — ce qui divise la durée de chantier par deux ou trois par rapport à une construction humide.
Le chantier propre. Pas de bétonnière, pas de gâchage, pas de séchage à attendre, pas d'aléa météo sur la prise. Sur une extension, cela signifie une nuisance courte et contenue — vous vivez sur place pendant les travaux.
Moins d'aléas. La construction sèche supprime toute une famille de désordres : séchage, retrait, fissuration, reprises d'humidité. Ce qui est fabriqué en atelier à la tolérance du millimètre ne se rattrape pas sur le chantier.
La qualité de l'enveloppe. Les profilés autorisent une isolation continue et un traitement rigoureux des points singuliers : étanchéité à l'air, confort thermique, performance réelle plutôt que théorique.
La légèreté. Sur une extension, c'est décisif : une structure légère limite les reprises en sous-œuvre, s'accommode de sols porteurs médiocres et rend possibles les surélévations, quand la parcelle ne permet plus de s'étendre au sol.
6. Les points de vigilance, dits honnêtement
Aucune solution n'est universelle, et une extension n'est pas toujours la bonne réponse.
- Quand le PLU l'interdit. Emprise au sol atteinte, coefficient de biotope, retraits par rapport aux limites, zone protégée : c'est la première vérification, avant tout dessin. Un projet finançable peut être irrecevable.
- Quand le besoin dépasse ce que le terrain peut absorber. Passer de 90 à 110 m² relève de l'extension. Passer de 90 à 180 m² sur une parcelle contrainte relève d'un autre projet.
- Quand la maison existante est structurellement à bout. Ajouter du neuf à un bâti qui demande une reprise complète (toiture, réseaux, isolation) revient à empiler deux chantiers : il faut chiffrer les deux et comparer.
- Sur l'ossature métallique elle-même : le traitement acoustique et celui des ponts thermiques à la jonction avec l'existant demandent une conception soignée. Ce sont des sujets de conception, pas des défauts du procédé — mais ils se traitent en amont, pas sur le chantier.
7. Cinq questions pour décider
- Ma parcelle et mon PLU permettent-ils l'extension ? Si non, le débat s'arrête là. Cette réponse s'obtient en quelques jours.
- De combien de mètres carrés ai-je réellement besoin ? En dessous de 40 m², l'extension gagne presque toujours. Au-delà, l'arbitrage se rouvre.
- Tiens-je à mon quartier, à mon école, à mes trajets ? Si oui, le scénario revente perd son principal avantage supposé.
- Quel est mon horizon ? Un besoin à trois mois et un projet à vingt-quatre mois ne sont pas compatibles.
- Ai-je chiffré les frais qui ne créent aucune surface ? C'est le calcul qui change le plus souvent la décision.
8. Ce que l'arbitrage devient selon votre secteur
Le foncier, les règles d'urbanisme et la nature des sols changent le calcul d'un département à l'autre. Nous intervenons sur la Loire-Atlantique, le Maine-et-Loire et la Vendée.
Loire-Atlantique (44) — la contrainte est le terrain, pas le budget
Sur Nantes et sa métropole, le PLUm impose un coefficient de biotope et une part de pleine terre qui limitent fortement l'extension au sol. Beaucoup de parcelles en second rideau, notamment à Rezé, Saint-Herblain et Vertou, sont étroites et difficiles d'accès. Les sols alluvionnaires ou argileux supportent mal les charges lourdes. C'est la combinaison qui rend l'ossature métallique légère particulièrement adaptée ici, et qui oriente souvent vers la surélévation plutôt que vers l'agrandissement au sol.
Sur le littoral — Pornic, Saint-Nazaire, la presqu'île guérandaise — s'ajoutent la loi Littoral, les plans de prévention des risques et parfois l'avis des Architectes des Bâtiments de France. Le prix du foncier y est tel que le scénario revente-rachat perd presque toujours l'arbitrage. À Bouaye et dans la couronne sud, les parcelles plus généreuses rendent l'extension au sol naturelle.
Maine-et-Loire (49) — l'arbitrage se joue au plus serré
Autour d'Angers, le foncier est plus accessible qu'en Loire-Atlantique. L'écart entre agrandir et racheter se resserre — mais les frais de transaction, eux, ne baissent pas : le barème est le même dans les trois départements, et pour l'achat d'une maison à 300 000 € (exemple), les ≈ 22 600 € de frais réglementés représentent toujours 9 à 12 m² d'extension. Le centre d'Angers et les abords des monuments imposent des contraintes patrimoniales fortes, où la légèreté et la précision d'atelier facilitent l'insertion. Sur les coteaux de Loire du Maine-et-Loire, les caves creusées dans le tuffeau appellent une structure légère. À Cholet, les parcelles pavillonnaires des années 1970-1990 se prêtent bien à l'extension au sol.
Vendée (85) — deux marchés très différents
Sur le littoral — Les Sables-d'Olonne, Saint-Gilles-Croix-de-Vie, Challans — la tension foncière est forte : racheter plus grand dans la même commune est souvent hors de portée. L'extension et la surélévation deviennent la seule voie réaliste. Les plans de prévention des risques littoraux conditionnent certains projets : c'est la première vérification.
Dans le bocage et le rétro-littoral — La Roche-sur-Yon, Les Herbiers, Montaigu-Vendée — les parcelles sont plus grandes et l'extension au sol se fait sans difficulté. Le point de vigilance devient le sol lui-même, une grande partie du département étant en aléa de retrait-gonflement des argiles, ce qui donne un avantage réel aux structures légères.
Votre commune n'apparaît pas ? Nous intervenons sur l'ensemble de la Loire-Atlantique, du Maine-et-Loire et de la Vendée, dans un rayon d'environ 100 km autour de Nantes — de Saint-Nazaire à Cholet. Dites-nous où se situe votre projet.
Foire aux questions
Intervenez-vous dans ma commune ?
Nous intervenons sur toute la Loire-Atlantique, le Maine-et-Loire et la Vendée : Nantes, Rezé, Saint-Herblain, Vertou, Bouaye, Pornic et Saint-Nazaire en 44 ; Angers et Cholet en 49 ; La Roche-sur-Yon, Les Herbiers, Challans et Les Sables-d'Olonne en 85 — ainsi que les communes voisines, dans un rayon d'environ 100 km autour de Nantes. Contactez-nous pour confirmer votre secteur.
Agrandir est-il toujours plus intéressant que déménager en Loire-Atlantique ?
Sur le littoral et dans la métropole nantaise, presque toujours : le prix du foncier rend un rachat plus grand nettement plus coûteux qu'une extension, et les frais de transaction s'appliquent sur des montants élevés. La contrainte est réglementaire — c'est le PLUm, avec son coefficient de biotope et sa part de pleine terre, qui détermine ce qui est possible. Quand l'extension au sol est bloquée, la surélévation prend le relais.
Et en Vendée ou en Maine-et-Loire ?
En Vendée littorale, la rareté du foncier fait pencher l'arbitrage vers l'extension. Dans le bocage vendéen et autour d'Angers, où les prix sont plus accessibles, l'écart se resserre — mais les frais de transaction restant proportionnels au prix d'achat, l'extension conserve l'avantage dans la majorité des dossiers. Le point de vigilance devient la nature du sol, une grande partie de ces secteurs étant en aléa de retrait-gonflement des argiles.
Combien de temps faut-il pour réaliser une extension de maison ?
Comptez 4 à 7 mois entre le dépôt du dossier d'urbanisme et la livraison : 1 à 3 mois de conception et d'études, 1 à 3 mois d'instruction selon qu'il s'agit d'une déclaration préalable ou d'un permis, 2 mois de délai de recours des tiers, et 2 à 3 mois de chantier en ossature métallique légère. Vous restez chez vous pendant toute la durée.
Est-ce plus rentable d'agrandir ou de déménager ?
Dans la majorité des cas, agrandir. Déménager, c'est acheter : pour l'achat d'une maison à 300 000 € (exemple), les frais réglementés — droits de mutation, émoluments du notaire, contribution de sécurité immobilière — atteignent ≈ 22 600 €, sans créer de surface habitable. Sur notre grille de 1 800 à 2 500 €/m², cette somme représente 9 à 12 m² d'extension, avant commission d'agence, déménagement ou prêt relais. Le déménagement redevient pertinent quand le besoin dépasse ce que la parcelle peut absorber, ou quand le PLU interdit l'agrandissement.
Combien de temps dure la construction d'une maison neuve ?
De 24 à 28 mois au total en construction traditionnelle, en comptant la recherche du terrain, la conception, l'instruction du permis et un chantier de 14 à 16 mois. En ossature métallique légère, le chantier tombe à 5 ou 6 mois, ce qui ramène le projet global à 16-19 mois.
Qu'est-ce que les intérêts intercalaires et qu'est-ce qui les fait varier ?
Ce sont les intérêts payés sur les fonds déjà débloqués par la banque pendant le chantier, avant le début du remboursement du capital. Trois variables font leur montant : la durée du chantier, le taux obtenu et la part empruntée, qu'un apport réduit. Un chantier plus court les réduit d'autant, et raccourcit aussi le double logement si vous payez un loyer ou une mensualité en parallèle. Demandez à votre banquier le tableau correspondant à votre échéancier.
Faut-il un permis de construire pour une extension ?
Une déclaration préalable suffit jusqu'à 20 m² de surface créée, seuil porté à 40 m² en zone urbaine couverte par un PLU. Au-delà, le permis de construire s'impose. Deux autres seuils comptent : 150 m² de surface de plancher totale après travaux rendent le recours à un architecte obligatoire, et 50 m² d'extension chauffée font basculer le projet dans la RE2020.
Peut-on habiter la maison pendant les travaux d'extension ?
Oui, dans la très grande majorité des cas. C'est même l'un des principaux avantages de l'extension par rapport aux deux autres scénarios. La phase la plus sensible reste l'ouverture de la jonction avec l'existant, qui se planifie et se protège — elle se compte en jours, pas en semaines.
Faisons le calcul sur votre projet
Comme maître d'œuvre dans le 44, le 49 et le 85, nous commençons toujours par vérifier ce que votre parcelle et votre PLU autorisent, puis nous posons côte à côte les trois scénarios avec leurs délais et leurs coûts réels. Si l'extension n'est pas la bonne réponse pour vous, nous vous le dirons. Estimez d'abord votre projet avec notre simulateur d'extension.
Vendre, construire ou agrandir : faisons le calcul ensemble
Première lecture de faisabilité (PLU, sol, budget) et comparatif chiffré des trois options, gratuit sous 48 h.
Parlons de votre projetArticle rédigé par Marceau Cavalier, gérant de X-Cube Design, entreprise générale du bâtiment. Publié le 13 août 2026, mis à jour le 16 septembre 2026.